До возврата займа несколько дней. Зарплату обещали сегодня, потом назвали завтра. На счёте нужной суммы всё ещё нет. В такой момент легко искать новую «быструю» заявку и не заметить, что она лишь переносит проблему на следующий срок.
Нулевую ставку часто воспринимают как запас времени без последствий. Это неверная опора: основную сумму нужно вернуть в согласованную дату, а судьба льготного условия при задержке зависит от документов конкретного займа. Пока есть несколько дней, полезнее составить план из проверенных денег и прямого разговора с кредитором.
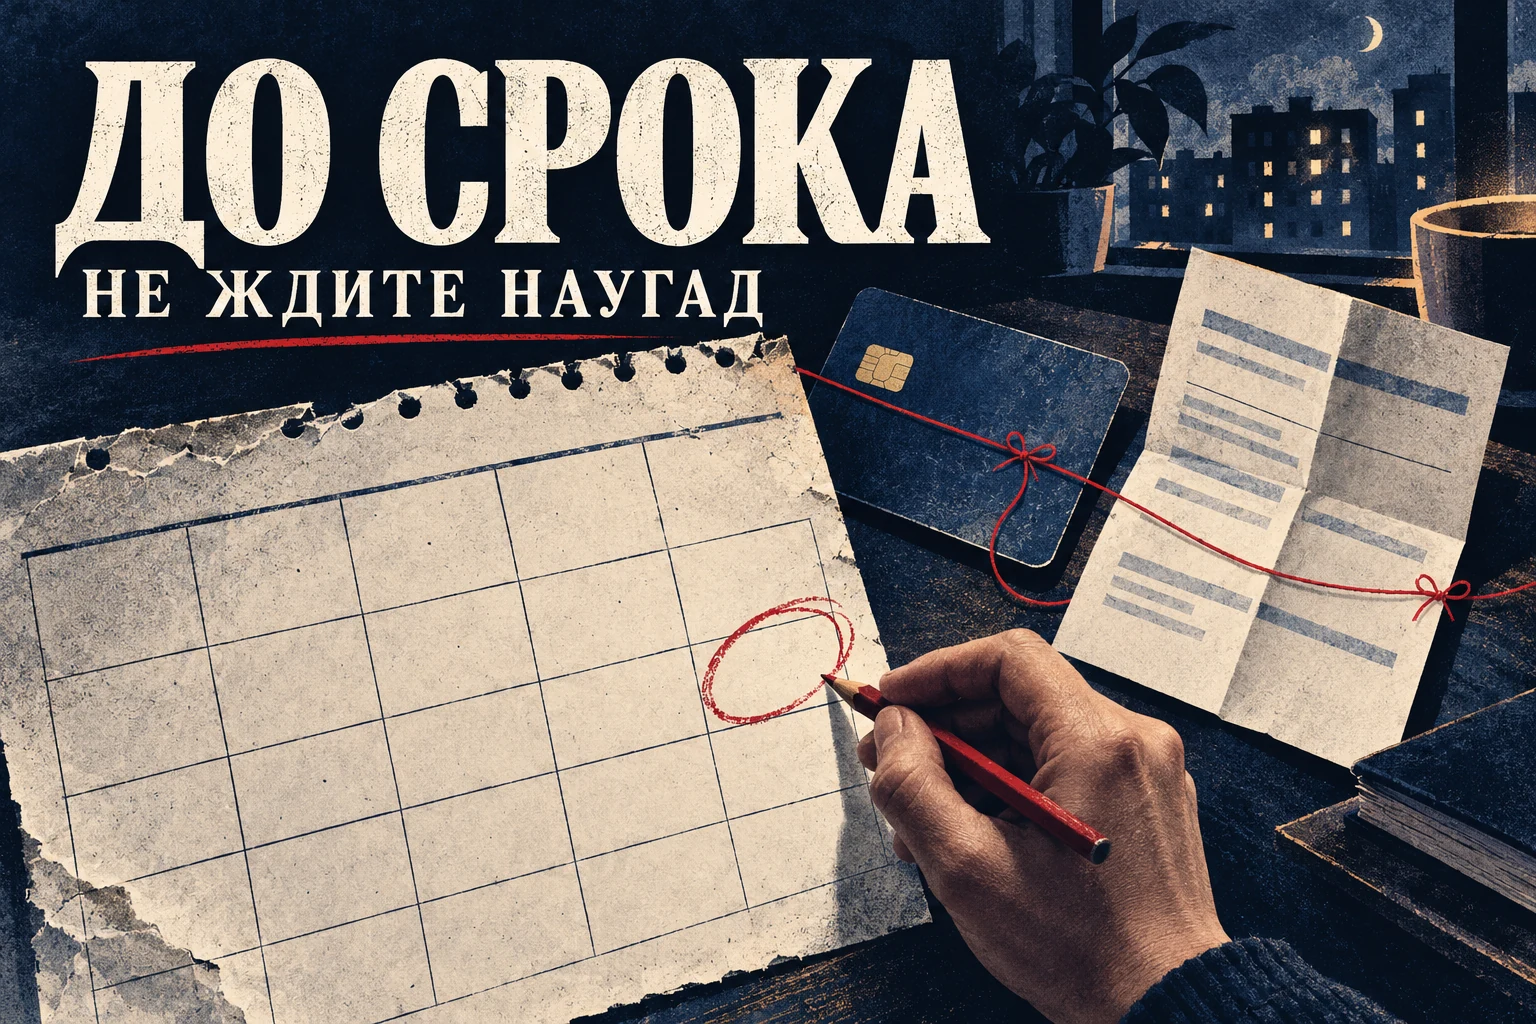
Ожидаемый доход и дата возврата существуют в разных календарях, пока деньги не поступили.
Считайте только то, что уже доступно
Откройте счёт и запишите сумму, которой можно распорядиться сейчас. Отдельно выпишите обещанную зарплату, перевод родственника, возврат из магазина и другие ожидаемые поступления. Во второй колонке могут быть вполне вероятные деньги, но платить ими до зачисления нельзя. Именно разница между колонками показывает реальный риск ближайших дней.
Если оформленный микрозайм на карту без процентов пора возвращать, а зарплата задерживается, зафиксируйте сумму недостачи и дату выплаты, которую сейчас называет работодатель. С этими данными можно предметно обратиться к кредитору до срока. Одного обещания «деньги скоро будут» для решения недостаточно.
Не включайте в свободный остаток деньги на аренду, продукты и проезд. Закрыть долг и остаться без денег на необходимое – перенос дефицита. Лучше увидеть его заранее и сократить необязательные траты.
План возврата строится на поступивших деньгах, а не на обещанной дате перевода.
Откройте документы, а не рекламный экран
Найдите индивидуальные условия и правило нулевой ставки, которое относится именно к вашему займу. Запишите точную дату, сумму полного возврата и предусмотренные способы оплаты. Проверьте, зависит ли льгота от возврата всей суммы к сроку. Не переносите условия другого предложения на свой договор: одинаковое «0%» в рекламе не делает сделки одинаковыми.
Частичный платёж, если он возможен, может уменьшить остаток долга, но сам по себе не доказывает, что акция сохранится. Точно так же просьба продлить срок не означает сохранения прежней цены. Если денег хватает только на часть суммы, спросите у кредитора, как её внесение будет отражено в обязательстве и какой расчёт останется после этого. Ответ полезно получить письменно.
Проверьте канал оплаты: комиссия и время обработки могут различаться. Кнопка «Отправить» сама по себе не говорит, когда платёж будет исполнен. Уточните предусмотренный способ и сохраните подтверждение.
Свяжитесь с кредитором до даты возврата
Если расчёт показывает недостачу, сообщите об этом кредитору по официальному каналу, не дожидаясь просрочки. Банк России советует обращаться к кредитору при сложностях с погашением: у многих организаций есть собственные варианты урегулирования. Но возможность изменить график, её цена и влияние на нулевую ставку не одинаковы для всех договоров. Просьба не равна одобрению, пока условия не согласованы и не сохранены.
Спросите конкретно: «На счёте есть часть суммы. Какие варианты доступны по моему договору и сколько составит долг в каждом?» Попросите расчёт, а не заверение «ничего страшного». Новое соглашение читайте до подтверждения: новая дата может сопровождаться иной стоимостью.
Параллельно проверьте менее рискованные способы закрыть разрыв: перенести необязательную покупку, согласовать дату другого платежа, спросить у работодателя о возможности аванса. Не оформляйте второй дорогой займ только ради сохранения первого «бесплатным», не сравнив оба обязательства. Такая цепочка легко скрывает цену первого решения и создаёт следующий срок, для которого снова нет денег.
После оплаты нужны два подтверждения
Первое подтверждение показывает, что вы отправили деньги выбранным способом. Сохраните квитанцию, электронный чек или историю операции. Второе показывает состояние долга у кредитора после обработки платежа. Эти записи могут появиться не одновременно, поэтому при расхождении не гадайте по экрану: обратитесь в поддержку, приложите подтверждение и попросите сверить платёж.
Если обязательство полностью закрыто, сохраните документ или запись об отсутствии задолженности. Если внесена только часть, запросите актуальный остаток и дальнейшие даты. Не считайте исчезнувшую кнопку оплаты доказательством закрытия: интерфейс меняется, а договорное обязательство проверяют по учёту кредитора и документам.
Отправка платежа и подтверждение закрытия долга – два разных доказательства.
Главный выигрыш за несколько дней до срока – не ещё одна обещанная зарплата и не новая кнопка займа. Это точный остаток денег, понятные документы и письменный ответ кредитора, если полной суммы пока нет. Такая проверка не гарантирует сохранить льготу, зато позволяет принимать решение по реальному долгу, а не по надежде, что перевод успеет сам собой.